Читать книгу - "Нецензурные заметки Евгения Сивкова о российском консалтинге - Евгений Сивков"
17.10.2012
В определении судьи высшей судебной инстанции указали, что в силу пункта 3 статьи 45 Налогового кодекса обязанность по уплате налога считается исполненной налогоплательщиком:
• с момента, как в банк предъявлено поручение на перечисление в бюджетную систему Российской Федерации
на соответствующий счет Федерального казначейства денежных средств со счета налогоплательщика в банке при наличии на нем достаточного денежного остатка на день платежа;
• со дня, как физическое лицо внесло в банк, кассу местной администрации либо в организацию федеральной почтовой связи наличные денежные средства для
их перечисления в бюджетную систему Российской Федерации на соответствующий счет Федерального казначейства.
Судьи ФАС Северо-Кавказского округа в постановлении от 9 декабря 2008 г.
№ Ф08-7449/2008 по делу № А32-6716/2008-29/153 дополнительно отметили, что право налогоплательщика уплачивать налог как в безналичной, так и в наличной форме закреплено в пункте 4 статьи 58 Налогового кодекса.
Получается, что генеральный директор фирмы или иное лицо, полномочия которого подтверждены доверенностью, может от имени представляемой организации заплатить налог.
Спасти организацию от штрафа может истечение двухмесячного срока со дня превышения установленного лимита расчетов в соответствии со ст. 4.5 КоАП РФ (Постановление ФАС СЗО от 29.02.2008 № А05-9566/2007).
Как было указано в данном деле, исчисление двухмесячного срока начинается со дня, следующего за днем совершения административного правонарушения, а не со дня получения налоговым органом справки банка о результатах проверки соблюдения организацией порядка работы с денежной наличностью.
Истечение срока давности привлечения к административной ответственности согласно пп. 6 п. 1 ст. 24.5 КоАП РФ отнесено к обстоятельствам, исключающим производство по делу о нарушении, а наличие хотя бы одного из таких обстоятельств приведет к отмене постановления о назначении административного наказания (пп. 3 π, 1 ст. 30.7 КоАП РФ).
Сроки давности привлечения к административной ответственности, установленные ст. 4.5 КоАП РФ, являются пресекательными и восстановлению не подлежат.
В письме ЦБ РФ от 24 ноября 1994 г. № 14-4/308 (в настоящее время оно утратило силу) было указано, что меры финансовой ответственности за расчеты наличными деньгами сверх установленных предельных сумм применяются в одностороннем порядке к юридическому лицу, производящему платеж в адрес другого юридического лица.
Этим письмом руководствовались как налоговые органы в официальных разъяснениях, так и арбитражные суды.
02.09.2012
25.08.2012
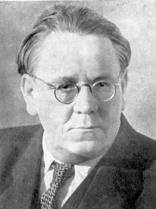
На фото: Самуил Маршак
Российское Правительство так и не может выработать единую позицию по реформированию пенсионной системы государства. Ключевые ведомства, ответственные за разработку пенсионной реформы, путаются в показаниях и вязнут в разногласиях.



Прочитали книгу? Предлагаем вам поделится своим впечатлением! Ваш отзыв будет полезен читателям, которые еще только собираются познакомиться с произведением.
Оставить комментарий
- Тата15 октябрь 06:48Любовь через развод - Женя ГромоваНе понравилось. Для 28 лет, да ещё и завуча школы, героиня слишком тупая..
- Вероника08 октябрь 13:31Моя истинная попаданка - Наталья БулановаЗдравствуйте.Прочитала с интересом о том что можно разделить себя чтобы не терять две цели и к чему это может привести. Единственное что не понравилось это то что
- Гость Елена22 сентябрь 22:55Академия Сердцеедов. Обман - Полина ВерховцеваВсе три книги Полины Верховцевой понравились, спасибо большое автору и за возможность прочитать полностью.
- Нина15 сентябрь 06:23Решение первокурсницы - Аня СоколС удовольствием перечитала серию "Первокурсница" Ани Сокол. Получила огромную радость от новой встречи с героями книги.