Читать книгу - "Финансовая отчетность в 3D - Лилия Голден"
Задача № 21
Решение:
1. Возвращаем накопленную амортизацию:
Дт «Накопленная амортизация» Кт «Резерве переоценки» 20 000
2. Анализируем полученную остаточную стоимость после отмены накопленной амортизации. Она сравнялась с первоначальной. Сумма, необходимая для дооувеличения стоимости составляет 120 000 рублей.
Дт «Основное средство» Кт «Резерв переоценки» 120 000
Таким образом, сложная проводка:
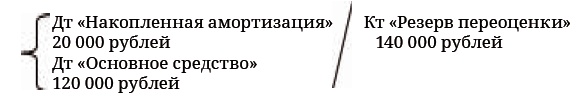
Проверка: Величина резерва переоценки = Дооцененная стоимость минус остаточная до дооценки: 140 000 = 320 000–180 000 = ВЕРНО
Задача № 22
Решение:
1. Возвращаем накопленную амортизацию:
Дт «Накопленная амортизация» Кт «Резерве переоценки» 300 000
2. Анализируем полученную остаточную стоимость после отмены накопленной амортизации. Она сравнялась с первоначальной. Сумма, необходимая для дооувеличения стоимости составляет 150 000 рублей.
Дт «Основное средство» Кт «Резерв переоценки» 150 000
Таким образом, сложная проводка:
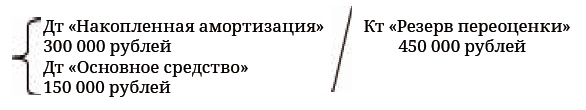
Проверка: Величина резерва переоценки = Дооцененная стоимость минус остаточная до дооценки: 450 000 = 700 000–250 000 = ВЕРНО
Задача № 23
Решение:
1. Возвращаем накопленную амортизацию:
Дт «Накопленная амортизация» Кт «Резерве переоценки» 300 000
2. Анализируем полученную остаточную стоимость после отмены накопленной амортизации. Она сравнялась с первоначальной. Сумма, необходимая для дооувеличения стоимости составляет 200 000 рублей.
Дт «Основное средство» Кт «Резерв переоценки» 200 000
Таким образом, сложная проводка:
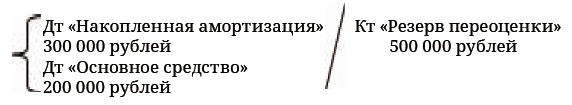
Проверка: Величина резерва переоценки = Дооцененная стоимость минус остаточная до дооценки: 500 000 = 1 200 000–700 000 = ВЕРНО
Задача № 24
Решение:
1. Анализируем остаточную стоимость, определяем размер уценки: 150 000–110 000 = 40 000; признаем на данную величину сумму уценки в составе расходов:
Дт «Уценка» Кт «Основное средство» 40 000;
2. Возвращаем накопленную амортизацию на счет основного средства:
Дт «Накопленная амортизация» Кт «Основное средство» 50 000;
Таким образом, сложная проводка:
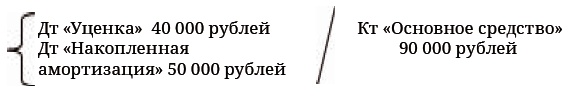
Проверка: Кредитовый оборот счета «Основное средство» = Первоначальная стоимость минус уцененная стоимость: 90 000 = 200 000–110 000 = ВЕРНО.
Задача № 25
Решение:
1. Анализируем остаточную стоимость, определяем размер уценки: 90 000 – 70 000 = 20 000; признаем на данную величину сумму уценки в составе расходов:
Дт «Уценка» Кт «Основное средство» 20 000;
2. Возвращаем накопленную амортизацию на счет основного средства:
Дт «Накопленная амортизация» Кт «Основное средство» 30 000;
Таким образом, сложная проводка:
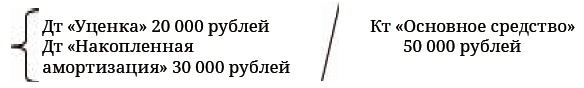
Проверка: Кредитовый оборот счета «Основное средство» = Первоначальная стоимость минус уцененная стоимость: 50 000 = 120 000 – 70 000 = ВЕРНО.
Задача № 26
Решение:
1. Анализируем остаточную стоимость, определяем размер уценки: 3 000 000 – 2 000 000 = 1 000 000; признаем на данную величину сумму уценки в составе расходов:
Дт «Уценка» Кт «Основное средство» 1 000 000;
2. Возвращаем накопленную амортизацию на счет основного средства:
Дт «Накопленная амортизация» Кт «Основное средство» 2 000 000;
Таким образом, сложная проводка:
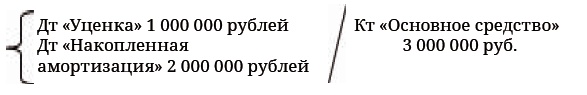
Проверка: Кредитовый оборот счета «Основное средство» = Первоначальная стоимость минус уцененная стоимость: 3 000 000 = 5 000 000 – 2 000 000 = ВЕРНО.
Задача № 29
Решение.
1. Определяем размер уценки: 500 000 – 1 230 000 = 160 000; признаем на данную величину сумму уценки в составе расходов:
Дт «Уценка» Кт «Основное средство» 160 000;
2. Возвращаем накопленную амортизацию на счет основного средства:
Дт «Накопленная амортизация» Кт «Основное средство» 570 000;
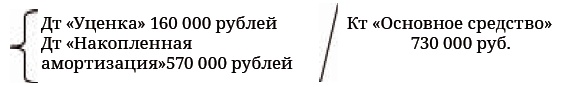
Проверка: Кредитовый оборот счета «Основное средство» = Первоначальная стоимость минус уцененная стоимость: 730 000 = 1 230 000–500 000 = ВЕРНО.
Второй год:
3. Определяем величину, на которую следует произвести дооценку: 800 000 – (500 000 – 70 000) = 370 000 рублей. Данную величину будем раскладывать на составляющие поэтапно: сначала амортизация, затем возврат уценки, и наконец, уценка.
4. Возврат накопленной амортизации:
Дт «Накопленная амортизация» Кт «Резерв переоценки» 70 000 рублей.
5. Компенсируем уценку прошлого года:
Дт «Основное средство» Кт «Уценка» 160 000
6. Полученная стоимость основного средства равна 660 000 рублей (как перед уценкой прошлого года). Следовательно, не достаточно 140 000 рублей для того, чтобы довести стоимость основного средства до переоцененной. Это мы сделаем за счет Резерва переоценки.
Дт «Основное средство» Кт «Резерв переоценки» 140 000.
Задача № 30
Решение.
Первый год:
1. Возвращаем накопленную амортизацию:
Дт «Накопленная амортизация» Кт «Резерве переоценки» 180 000
2. Анализируем полученную остаточную стоимость после отмены накопленной амортизации. Она сравнялась с первоначальной. Следовательно, сумма, необходимая для дооувеличения стоимости составляет 30 000 рублей.


Прочитали книгу? Предлагаем вам поделится своим впечатлением! Ваш отзыв будет полезен читателям, которые еще только собираются познакомиться с произведением.
Оставить комментарий
- Тата15 октябрь 06:48Любовь через развод - Женя ГромоваНе понравилось. Для 28 лет, да ещё и завуча школы, героиня слишком тупая..
- Вероника08 октябрь 13:31Моя истинная попаданка - Наталья БулановаЗдравствуйте.Прочитала с интересом о том что можно разделить себя чтобы не терять две цели и к чему это может привести. Единственное что не понравилось это то что
- Гость Елена22 сентябрь 22:55Академия Сердцеедов. Обман - Полина ВерховцеваВсе три книги Полины Верховцевой понравились, спасибо большое автору и за возможность прочитать полностью.
- Нина15 сентябрь 06:23Решение первокурсницы - Аня СоколС удовольствием перечитала серию "Первокурсница" Ани Сокол. Получила огромную радость от новой встречи с героями книги.